Éco-PTZ et crédit travaux rénovation en 2026 : Plafond 50 000 €, taux zéro, banques partenaires et simulation
Financer son reste à charge de travaux énergétiques à 0% d’intérêt en 2026 : conditions d’éligibilité de l’Éco-PTZ, formulaires emprunteur et simulation bancaire.
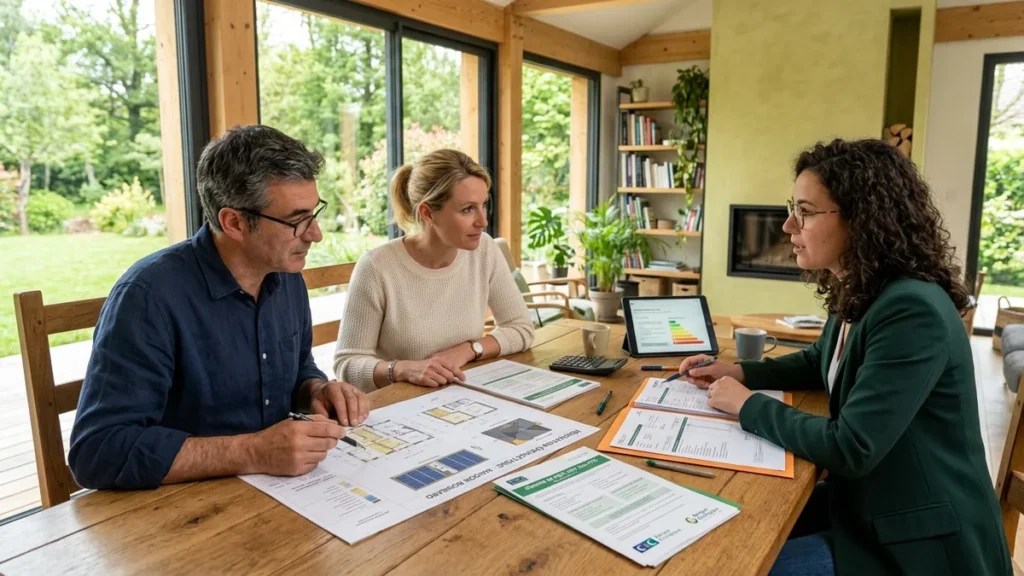
Alors que les taux de crédit immobilier et de prêts à la consommation classiques oscillent entre 4% et 6% en 2026, financer le reste à charge de ses travaux de rénovation thermique peut vite peser sur la trésorerie des ménages. Même après avoir obtenu les subventions publiques de l’Anah (MaPrimeRénov’) et les aides locales, il subsiste fréquemment une facture comprise entre 10 000 et 40 000 euros à régler aux entreprises du bâtiment. Pour combler ce déficit sans puiser dans son épargne de précaution ni supporter des agios bancaires prohibitifs, l’Éco-Prêt à Taux Zéro (Éco-PTZ) s’impose comme l’outil financier incontournable. Garanti par l’État, ce prêt sans aucun intérêt d’emprunt ni frais de dossier permet d’emprunter jusqu’à 50 000 euros remboursables sur une durée pouvant s’étirer jusqu’à vingt ans. Pour structurer votre demande de financement et maximiser vos chances d’accord bancaire, réaliser une simulation gratuite d’Éco-PTZ et de crédit travaux de rénovation permet de calibrer exactement ses mensualités en fonction des gains énergétiques anticipés.
Plafonds d’Emprunt et Caractéristiques de l’Éco-PTZ en 2026 :
- Action simple (1 poste de travaux) : Jusqu’à 15 000 € (remboursable sur 15 ans) pour remplacer des fenêtres ou poser une pompe à chaleur.
- Bouquet de 2 travaux : Plafond porté à 25 000 € d’emprunt à taux 0%.
- Bouquet de 3 travaux et plus : Plafond atteignant 30 000 € sans intérêts.
- Performance énergétique globale ou Parcours Accompagné MaPrimeRénov’ : Plafond maximal de 50 000 € remboursable sur une durée étendue à 20 ans (soit une mensualité d’environ 208 € par mois pour 50 000 € empruntés).
Qui Peut Bénéficier de l’Éco-PTZ en 2026 ?
L’un des atouts majeurs de l’Éco-PTZ réside dans son universalité d’accès :
- Aucune condition de ressources : Contrairement à MaPrimeRénov’, l’Éco-PTZ est accessible à tous les ménages français sans distinction de revenus fiscaux de référence.
- Statut du demandeur : Ouvert aux propriétaires occupants, propriétaires bailleurs (louant le logement comme résidence principale) ainsi qu’aux copropriétés via l’Éco-PTZ Copropriétés.
- Âge du bien immobilier : Le logement doit être achevé depuis plus de deux ans à la date de début des travaux.
L’Éco-PTZ Couplé à MaPrimeRénov’ : Une Procédure Simplifiée en Banque
Auparavant réputé pour sa lourdeur administrative, l’Éco-PTZ bénéficie désormais d’un mécanisme de transmission directe pour les bénéficiaires de MaPrimeRénov’ :
L’accord de principe simplifié de l’Anah :
Dès lors que votre projet de travaux a été validé par l’Anah, il vous suffit de transmettre à votre banque partenaire (Crédit Agricole, BNP Paribas, Société Générale, Caisse d’Épargne, Banque Populaire, etc.) la décision d’octroi de subvention MaPrimeRénov’. La banque n’a plus à réanalyser la conformité technique des devis d’artisans, ce qui réduit le délai d’instruction du crédit à moins de deux semaines.
Comment Équilibrer ses Mensualités grâce aux Économies de Chauffage ?
L’Éco-PTZ crée une dynamique financière vertueuse appelée « l’autofinancement énergétique » :
En remplaçant un vieux système de chauffage au fioul par une pompe à chaleur moderne et en isolant la toiture, la facture annuelle de chauffage passe typiquement de 3 200 € à 900 €, générant une économie brute de 2 300 € par an (soit environ 190 € d’économie mensuelle). Si votre mensualité d’Éco-PTZ sur 15 ans s’élève à 160 € par mois, votre reste à vivre augmente immédiatement dès le premier mois après les travaux. Vous valorisez considérablement votre bien immobilier sans débourser d’effort financier net.
Les Alternatives en Cas de Refus : Prêt Avance Rénovation (PAR)
Pour les ménages seniors ou à revenus modestes qui se voient opposer un refus bancaire en raison de leur taux d’endettement, l’État a instauré le Prêt Avance Rénovation (PAR) ou Prêt Avance Mutation :
- Remboursement différé du capital : Le capital emprunté n’est remboursé qu’au moment de la mutation du bien (lors de sa revente future ou de la succession successorale).
- Garantie hypothécaire publique : Ce crédit est garanti par une hypothèque légale complétée par un fonds de garantie public de l’État à hauteur de 75%, éliminant tout risque d’insolvabilité pour la banque prêteuse.
- Allègement maximal de trésorerie : L’emprunteur ne règle que les intérêts mensuels très réduits durant la vie du prêt, ce qui permet à des personnes âgées ou modestes d’isoler leur logement sans aucune charge financière lourde immédiate.
Foire Aux Questions sur l’Éco-Prêt à Taux Zéro
La banque peut-elle refuser de m’accorder un Éco-PTZ ?
Oui. Même si les intérêts sont payés par l’État, la banque supporte le risque de défaut de paiement du capital. Elle applique donc ses critères habituels de solvabilité bancaire (règle du taux d’endettement maximal de 35% de vos revenus nets et vérification des incidents de paiement au FICP).
Peut-on demander un deuxième Éco-PTZ sur le même logement ?
Oui, il est possible de souscrire un « Éco-PTZ complémentaire » dans un délai de 5 ans suivant l’émission du premier prêt, sous réserve que la somme cumulée des deux emprunts ne dépasse pas le plafond global de 30 000 € (ou 50 000 € en cas de rénovation globale performante).
Quels artisans peuvent intervenir dans le cadre d’un Éco-PTZ ?
Tous les artisans réalisant les travaux doivent obligatoirement être certifiés RGE (Reconnu Garant de l’Environnement) à la date de signature des devis. Les attestations d’assurance décennale et certificats RGE doivent être annexés au formulaire type emprunteur fourni à l’établissement bancaire.
À propos de l'auteur